
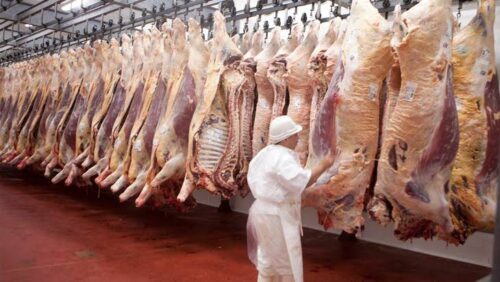
La industria frigorífica enfrenta una fuerte restricción de oferta luego de años de liquidación de vientres por la sequía. En agosto se faenaron apenas 1,01 millones de cabezas, una de las cifras más bajas de las últimas décadas. Mientras la producción retrocede, las exportaciones avanzan y el consumo per cápita cayó a 46 kilos anuales.
La industria de la carne vacuna atraviesa un cambio de ciclo. Después de tres campañas marcadas por la liquidación de hacienda como consecuencia de las sequías, el sector comenzó a transitar una etapa de retención de hembras y recomposición del stock, que está provocando una fuerte reducción de la oferta disponible para faena.
De acuerdo con el último informe de la Cámara de la Industria y Comercio de Carnes y Derivados de la República Argentina (CICCRA), durante agosto se faenaron 1,011 millones de cabezas, en 345 establecimientos. La cifra representó una caída del 1,6% mensual, corregida por días laborables, y un desplome del 12,9% respecto de agosto de 2025, equivalente a unas 150.000 cabezas menos.
El dato adquiere mayor relevancia por su perspectiva histórica: agosto de 2026 fue el undécimo agosto con menor nivel de actividad de los últimos 47 años.
Menos hembras, una señal del cambio de ciclo
La composición de la faena muestra con claridad el nuevo escenario. Mientras la cantidad de machos enviados a frigorífico disminuyó 5,9% interanual, la faena de hembras se contrajo nada menos que 20,8%.
Como consecuencia, la participación de las hembras sobre el total de animales faenados se redujo al 42,9%, un nivel que CICCRA identifica como el límite mínimo compatible con el mantenimiento del stock ganadero.
El comportamiento se explica por la decisión de los productores de conservar vientres después de varios años en los que las condiciones climáticas adversas obligaron a desprenderse de parte del rodeo.
La tendencia también se observa en el acumulado anual. Entre enero y agosto se faenaron 8,13 millones de animales, un 9,9% menos que en igual período de 2025, con una reducción de casi 892.400 cabezas.
En el caso de las hembras, la baja acumulada fue del 11,9%, con 3,75 millones de animales faenados. La participación femenina promedio durante los primeros ocho meses del año se ubicó en 46,2%.
El peso de los animales amortigua la caída
La menor cantidad de animales enviados a faena también se trasladó a la producción de carne, aunque con una intensidad menor.
En agosto se produjeron 248.000 toneladas res con hueso, un 1,1% menos que en julio y un 8,7% por debajo del mismo mes del año pasado. La diferencia entre ambas caídas se explica fundamentalmente por el incremento en el peso de los animales.
El peso promedio en gancho llegó a 246 kilos por res, con un aumento interanual del 4,8%. De esta manera, el mayor peso de los animales permitió compensar parcialmente la menor cantidad de cabezas faenadas.
En los primeros ocho meses de 2026, la producción acumuló 1,944 millones de toneladas res con hueso, lo que representa una contracción del 6,8% interanual, equivalente a casi 141.000 toneladas menos.
Exportaciones: el contrapeso de la menor producción
Mientras el mercado doméstico recibe menos carne, el frente externo continúa mostrando una evolución positiva.
Las exportaciones acumuladas alcanzaron 567.400 toneladas res con hueso, un crecimiento del 6,5% interanual, con unas 34.600 toneladas adicionales respecto del mismo período del año anterior.
Uno de los factores centrales detrás de este desempeño es el mayor aprovechamiento de la cuota otorgada por Estados Unidos a fines de 2025, que permitió ampliar significativamente los embarques hacia ese destino.
En julio, las exportaciones totalizaron 55.396 toneladas peso producto, un 2% más que en junio y un 5,7% por encima de julio de 2025.
El crecimiento fue sostenido por mercados como Israel, Alemania e Italia, que permitieron compensar parcialmente la caída de los envíos a China y Estados Unidos.
Estados Unidos gana terreno y China pierde participación
China continúa siendo el principal destino de la carne vacuna argentina, aunque su peso relativo dentro del negocio viene disminuyendo.
Durante julio recibió 27.945 toneladas, equivalentes al 50,5% del total exportado. El volumen cayó 2,2% mensual y 18,9% interanual, mientras que su participación se redujo en 15,3 puntos porcentuales frente a un año atrás.
Estados Unidos, en cambio, protagonizó el mayor salto. Las ventas alcanzaron 11.339 toneladas, el 20,5% del total, con una caída mensual del 8,4%, pero un extraordinario crecimiento del 336,9% interanual. En términos absolutos, significó unas 8.700 toneladas adicionales.
El avance está directamente relacionado con el nuevo cupo de 100.000 toneladas habilitado para ese mercado.
Israel también mostró un fuerte crecimiento: compró 7.431 toneladas, equivalentes al 13,4% de las exportaciones, con una suba del 50,4% mensual y del 46,9% interanual.
En conjunto, China, Estados Unidos e Israel concentraron 84,4% de los embarques.
Más dólares por tonelada
El crecimiento exportador no se explica únicamente por un mayor volumen. También se produjo una mejora significativa en los valores obtenidos por la carne argentina.
El precio promedio de exportación superó los US$8.000 por tonelada peso producto, con una suba del 2,3% mensual y del 26,9% interanual.
Según CICCRA, se trata de la vigésima suba interanual consecutiva de dos dígitos en el precio promedio de exportación. La principal excepción fue Estados Unidos, donde el valor promedio mostró una baja interanual del 7,7%, en un contexto distorsionado por el fuerte crecimiento del volumen exportado gracias a la nueva cuota.
El resultado se reflejó en el ingreso de divisas: durante julio, las exportaciones de carne vacuna generaron US$446,6 millones, un 4,4% más que en junio y un 34% más que un año atrás.
China aportó US$157,6 millones, equivalente al 35,3% del total; Estados Unidos generó US$92,8 millones, Israel US$89,7 millones, Alemania US$32,1 millones y Países Bajos US$20 millones.
El costo del cambio de ciclo lo paga el mercado interno
El principal impacto de este escenario se observa puertas adentro.
La combinación de menor producción y mayor participación de las exportaciones redujo la cantidad de carne disponible para el mercado argentino. Los envíos destinados al consumo interno retrocedieron 11,3% interanual.
El resultado fue una mayor presión sobre el precio relativo de la carne vacuna frente a otros alimentos y una caída de la demanda.
El consumo aparente acumulado se ubicó en 1,377 millones de toneladas res con hueso, con una reducción de 175.600 toneladas respecto del año anterior.
En términos individuales, el indicador es todavía más contundente: el consumo per cápita de carne vacuna, medido sobre los últimos doce meses a agosto, quedó en 46 kilos por habitante al año.
Es decir, 4,9 kilos menos por persona que un año atrás, lo que representa una caída interanual del 9,5%.
Una industria con menos oferta, pero más orientación exportadora
Los números de CICCRA muestran así una transformación del negocio ganadero argentino. La menor faena no responde solamente a una contracción de la actividad frigorífica, sino también a una decisión productiva de retener hembras y recomponer el rodeo después de años de liquidación.
El mayor peso de los animales permite amortiguar parcialmente la caída de la producción, mientras que el crecimiento de las exportaciones aporta volumen y, especialmente, divisas.
Pero el proceso tiene un efecto directo sobre el mercado doméstico: hay menos carne disponible y una creciente competencia entre la demanda interna y los mercados internacionales.
El desafío para la cadena ganadera será atravesar esta etapa de recomposición del stock sin profundizar el deterioro del consumo interno, mientras aprovecha la mejora de precios y la apertura de nuevos espacios para la carne argentina en los mercados internacionales.